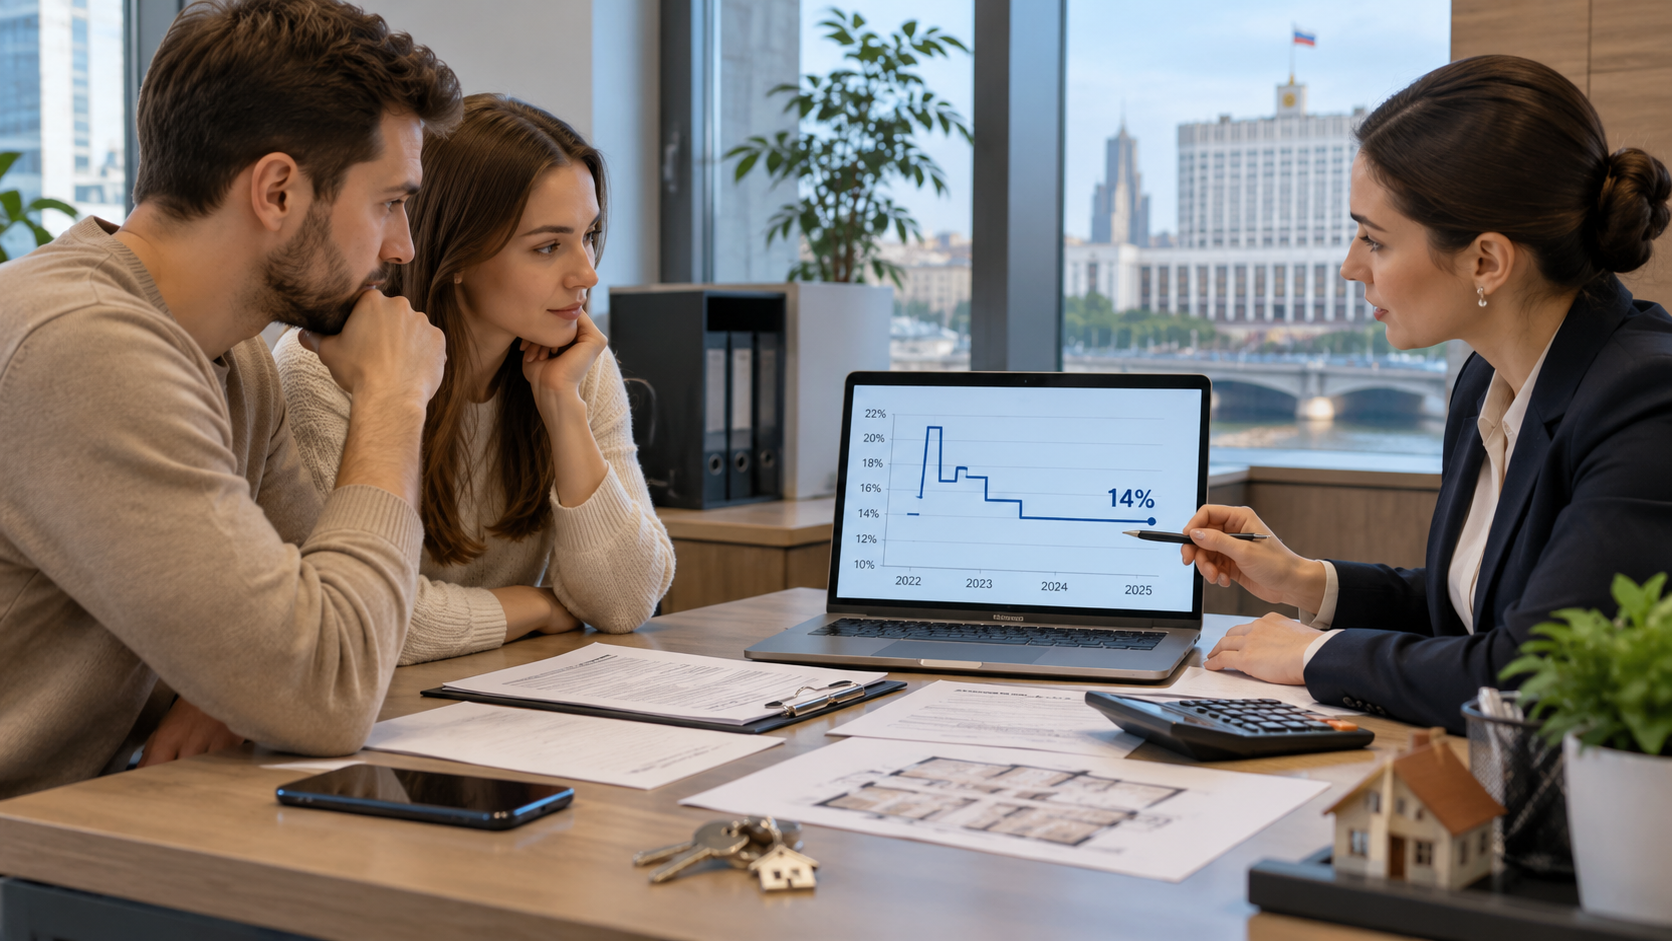
Банк России 23 октября 2026 года сохранил ключевую ставку на уровне 14% годовых. Решение совпало с ожиданиями аналитиков и означает, что денежно-кредитные условия в стране пока останутся достаточно жёсткими.
Для обычных потребителей ключевая ставка важна прежде всего через стоимость кредитов и ипотеки, а также через доходность банковских вкладов. Однако изменение или сохранение ставки ЦБ не означает, что банки обязаны одновременно и на ту же величину менять свои розничные тарифы.
Почему Банк России оставил ставку без изменений
Регулятор объясняет решение тем, что ценовое давление в экономике всё ещё остаётся повышенным, а инфляционные ожидания населения и бизнеса — высокими.
По оценке Банка России, устойчивый рост цен сейчас находится в диапазоне 5–6% в пересчёте на год. При этом инфляция по состоянию на 19 октября оценивалась примерно в 6,8%. По итогам 2026 года ЦБ ожидает инфляцию в диапазоне 7,1–7,6%.
Это означает, что регулятор пока не видит достаточных оснований для быстрого снижения ставки.
Что будет с кредитами
Для заёмщиков сохранение ключевой ставки на уровне 14% означает, что рыночные кредиты вряд ли резко подешевеют только из-за решения ЦБ.
Банки формируют ставки по потребительским кредитам с учётом:
- ключевой ставки;
- стоимости привлечённых денег;
- уровня риска заёмщика;
- срока кредита;
- текущей конкуренции между банками;
- собственных требований к марже.
Поэтому снижение ставок по потребительским кредитам возможно и без изменения ключевой ставки, но быстрого массового удешевления займов решение от 23 октября само по себе не предполагает.
Что будет с ипотекой
Для рыночной ипотеки ситуация похожая.
При ключевой ставке 14% стоимость обычных ипотечных программ остаётся чувствительной к дорогому фондированию банков. Поэтому существенного снижения ставок по рыночной ипотеке в ближайшей перспективе только из-за решения ЦБ ожидать не стоит.
При этом льготные программы зависят не только от ключевой ставки, но и от государственных условий субсидирования.
То есть ставка по конкретной ипотечной программе может меняться независимо от решения ЦБ.
Что будет с вкладами
Для вкладчиков сохранение высокой ключевой ставки обычно означает, что банки продолжают предлагать сравнительно высокую доходность по депозитам и накопительным счетам.
При этом ставки по вкладам могут постепенно меняться заранее — банки ориентируются не только на текущую ключевую ставку, но и на ожидания её дальнейшего движения.
Если рынок начнёт закладывать снижение ключевой ставки в будущем, доходность новых вкладов может начать уменьшаться ещё до следующего официального решения ЦБ.
Как менялась ключевая ставка в 2026 году
Текущий уровень в 14% сохраняется с июля 2026 года.
До этого Банк России постепенно снижал ставку:
- в феврале — до 15,5%;
- в марте — до 15%;
- в апреле — до 14,5%;
- в июне — до 14,25%;
- в июле — до 14%.
В сентябре ставка также была сохранена на уровне 14%, а 23 октября регулятор вновь не стал её менять.
Таким образом, после серии снижений весной и летом Банк России фактически взял паузу.
Почему высокая ставка влияет на потребителя
Ключевая ставка определяет общую стоимость денег в экономике.
Когда она остаётся высокой:
- кредиты и ипотека обычно дороже;
- банки осторожнее относятся к выдаче займов;
- вклады остаются более привлекательными;
- потребители чаще предпочитают сберегать деньги, а не брать новые кредиты;
- бизнес сталкивается с более дорогим финансированием, что может косвенно влиять на цены товаров и услуг.
При этом связь не моментальная: банковские продукты могут реагировать на решение ЦБ с задержкой.
Что будет дальше
Следующее заседание Совета директоров Банка России по ключевой ставке запланировано на 18 декабря 2026 года.
Регулятор прямо указывает, что дальнейшие решения будут зависеть от инфляции, инфляционных ожиданий и состояния экономики.
Базовый прогноз ЦБ предполагает, что средняя ключевая ставка в 2027 году может находиться в диапазоне 12,5–13,5% годовых, однако это не является гарантией конкретного решения на ближайшем заседании.
Главное
Банк России сохранил ключевую ставку на уровне 14% годовых. Регулятор объясняет решение сохраняющимся инфляционным давлением и высокими инфляционными ожиданиями.
Для потребителя это означает, что быстрого удешевления рыночных кредитов и ипотеки пока ожидать не стоит. Одновременно условия по вкладам могут оставаться относительно привлекательными. Следующее решение по ставке будет принято 18 декабря 2026 года.

Комментарии
Пока нет комментариев.